


来源:qyh 发布时间:2026-09-30 08:31:43
球友会直播:
早年绿皮火车的远程旅途里,或是深夜饥不择食时,扯开一桶泡面,再配上一根火腿肠,便是不少人的速食标配。
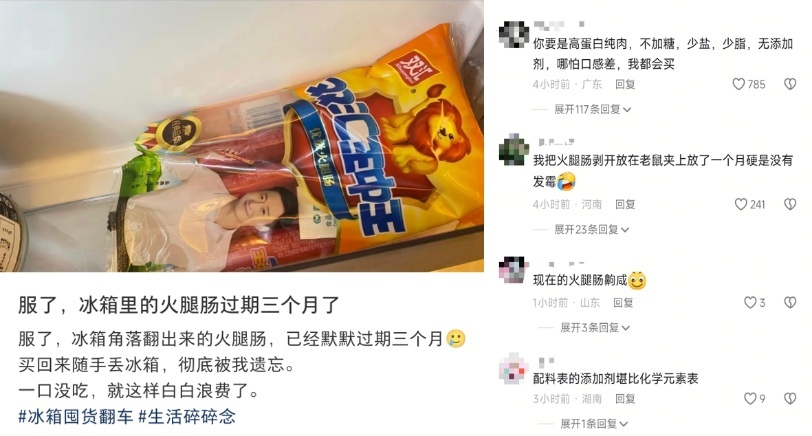
但近些年,这个黄金组合正在悄然崩溃。交际平台上,有网友翻出角落里过期三个月的存货,才想起买回来顺手一放就完全忘了;我们现在不爱吃火腿肠的原因也非常多样,有网友戏弄道:“配料表堪比化学元素表”,一条高赞谈论写道:“你要是高蛋白纯肉,不加糖,少盐,少脂,无添加剂,哪怕口感差,我都会买。”
2026年8月底,雨润食物(交出中期成绩单,高温肉制品营收为零,这家从前与双汇、金锣并称“火腿肠三强”的企业,其上市主体已于2024年末关停常温火腿肠出产线。而作为职业龙头的双汇食物,包装肉制品销量在2020年攀上158.6万吨峰值后继续下滑,到2025年现已少卖了22万吨。
当泡面伙伴逐渐从中国人的日常里离场,这根陪同了一代人的火腿肠,下一步又该去往何方?
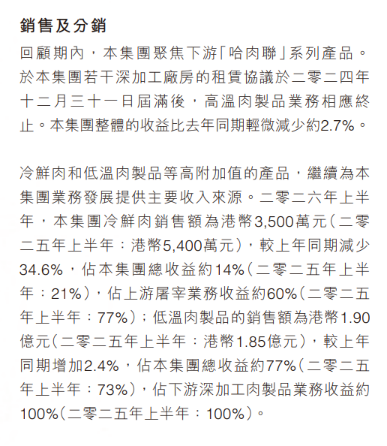
依据雨润食物2026年中期成绩公告,公司下流深加工肉制品事务完成收益2.47亿港元。其间低温肉制品奉献1.90亿港元,同比增加2.5%,占集团总收益约77%;高温肉制品收益为零,而2025年上半年同期,这一个数字还有13万港元。
这类产品通过121℃高温度高压力灭菌,无需冷藏、保质期通常在6个月以上,和需求冷链寄存的低温肉制品完全不同。
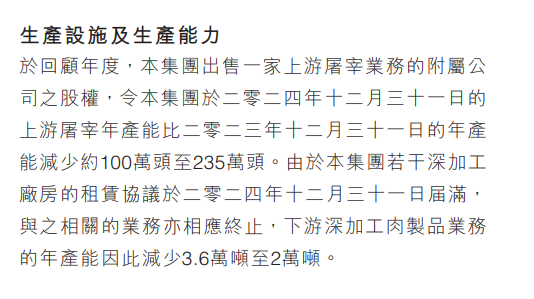
其时公司公告称“若干出产高温肉制品的深加工厂房的租借协议于2024年12月31日届满”,下流深加工肉制品(包括低温肉制品和高温肉制品)事务产能大减,但并未引发广泛重视,直到中报里上市主体高温肉制品营收归零,才将论题面向言论中心。
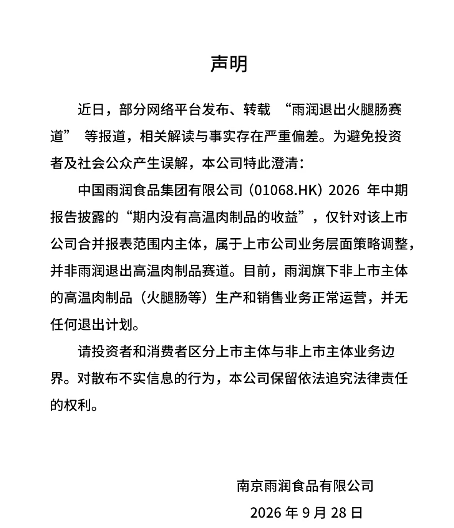
不过,针对商场上“雨润全面退出火腿肠赛道”的解读,南京雨润食物有限公司于9月28日晚间发布声明弄清:上市公司层面的事务调整不等于集团全体退出,旗下非上市主体的高温肉制品(火腿肠等)出产和出售事务仍正常运营,并无任何退出方案。
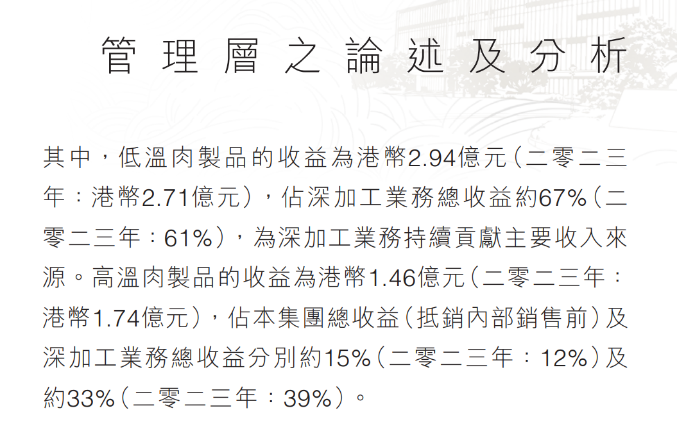
从财报数据看,雨润食物砍掉这块事务早有伏笔。2024年全年,雨润高温肉制品还能奉献1.46亿港元营收,占深加工板块的33%,但毛利率仅17.3%,远低于低温肉制品29.5%的毛利水平。
雨润食物下定决心砍掉这块事务,也不只是由于高温肉制品本身盈余菲薄、体量继续萎缩,更源于企业本身负债高企、现金流紧绷的运营压力。
到2026年6月末,雨润食物银行告贷总额4.32亿港元,其间3.63亿港元已逾期,占比超越84%,境内多家银行现已提起诉讼。企业活动负债净额高达9.94亿港元,账面现金及现金等价物只剩不到2000万港元,连归还逾期告贷的零头都不行。
这种财政情况下,每一块钱都得花在刀刃上,继续保持一条专门的高温肠产线,租金、人工、折旧三项固定本钱就会继续吃掉本就菲薄的赢利。
砍掉之后,公司下流深加工事务的毛利率从30.9%升到32.7%,全体毛利率往上走了3.7个百分点,到26.6%。
一起,雨润把宝押在了低温肉制品上。上半年低温肉收益1.90亿港元,同比只增了2.5%,但毛利率更高、途径更稳,是现在公司仅有能打的板块。
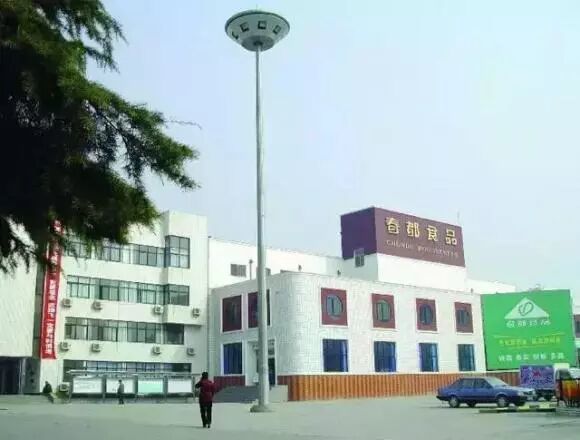
厂长高凤来给这款新产品定名“春都”,没人想到,这根巴掌长的肉肠,会成为整个九十时代食物制造业最具代表性的符号。
初代春都的猪肉含量实打实做到85%,真实把它推上国民级顶流的,是1991年那条登陆央视的“会跳舞的火腿肠”广告。
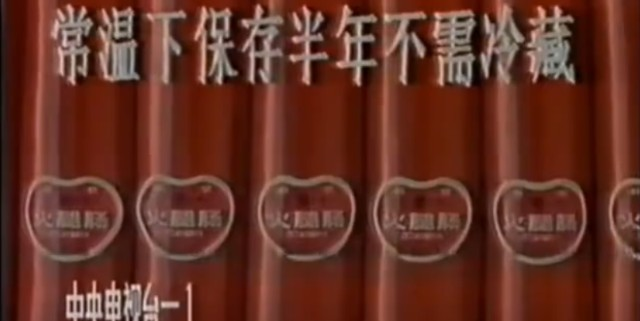
50多万广告费砸下去,洛阳肉联厂门口马上被全国各地的拉货货车堵得风雨不透。
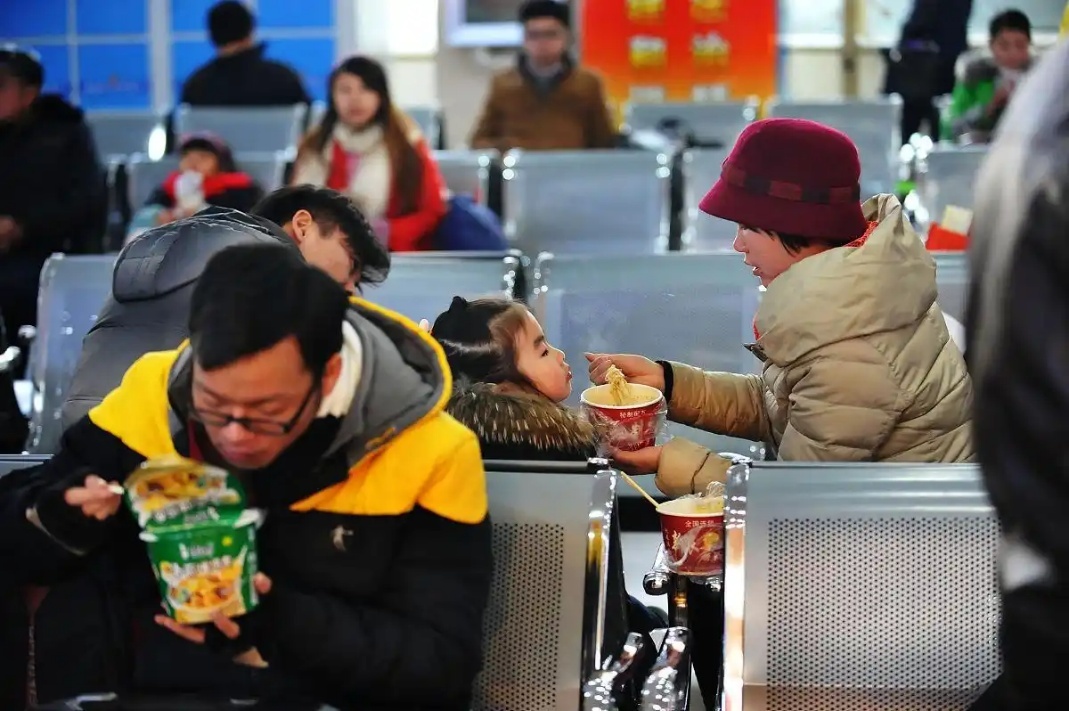
城市化提速带来海量民工潮,绿皮火车一趟便是几十小时,工地食堂终年缺肉,校园里的学生想打牙祭也没太多挑选。
职业材料记载,巅峰时期春都拿下全国7成商场占有率,连工厂门前的大路都被命名为“春都路”,成为整个洛阳的工业手刺。
嗅到商机的玩家蜂拥而入,1992年双汇火腿肠面市,随后金锣、雨润相继下场,全国各地冒出上百家火腿肠工厂。
打听见成效后,肉含量一路往下调,50%、30%,最低到15%,价格也打到了0.5元一根。
为了保住赢利,只能跟着紧缩本钱,肉含量越降越低,淀粉越掺越多,到最后连厂里职工都暗里叫自己的产品“面棍”。
顾客吃得出不同,从前“会跳舞的火腿肠”变成了没肉的淀粉棍,口碑一泻千里。
价格战之外,春都同期还遭受内部管理失控、盲目多元化扩张等多重问题。就在春都深陷低质泥潭的时分,双汇悄然推出了主打高肉含量的“王中王”系列,请来葛优、冯巩代言,一举拿下高端商场。
一边用贱价肠冲击对手的品牌口碑,一边用高端产品收割赢利,双汇这套打法,把春都拉下了神坛。
这场价格战奠定了尔后二十年的职业格式,双汇登顶,金锣、雨润排列二三,构成鼎足之势的局势。
跟着康师傅、一致把泡面铺遍全国的小卖部、超市、火车站,火腿肠顺势成为泡面的“规范装备”。
泡一碗面加一根肠,既有碳水又有肉味,3元就能处理一顿饭,完美符合了那个时代的消费才能。
据欧睿世界零售监测数据,国内常温火腿肠C端零售商场在2015年站上巅峰,规划480亿元,随后敞开下行通道。
双汇开展未在财报中独自拆分火腿肠事务,包装肉制品板块的走势,能够旁边面反映品类改变。
2015到2019年,双汇包装肉制品销量长期在158万-160万吨区间高位横盘,增加简直堕入阻滞。
2020年之后,板块全体慎重进入下行通道。双汇包装肉制品出售在2020年有158.69万吨,2021年小幅回落,2022年时间短微增,2023年起下滑显着加快,到2025年现已跌到136.11万吨,创下近十年新低。
头部品牌纷繁削减低质淀粉肠产能,推出高肉含量、零淀粉的高端产品线,企图靠涨价稳住赢利。
双汇的肉制品板块毛利率从30%出面一路升到2025年的37.05%,但销量下滑的趋势一点点没有反转。
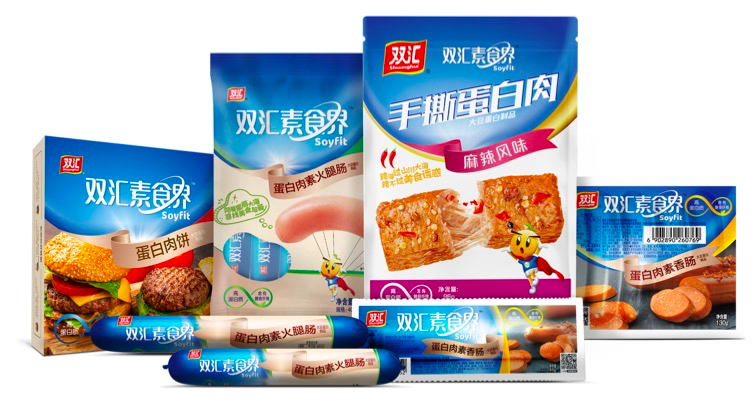
前几年植物肉概念炽热,双汇、齐善等品牌纷繁推出素食火腿肠,用大豆蛋白模仿肉的口感,主打低脂健康。
但这类产品一直限制在素食小众圈层,既没感动传统火腿肠的用户,也没能抢占干流健康食物商场,掀不起太澜。
为什么一切的包围都收效甚微?由于我们都在产品端修修补补,没人认识到,商场的底层逻辑现已完全变了。
火腿肠的继续阑珊,历来不是单一品牌的问题,而是整个品类被时代甩在了死后。
先是消费场景全面分流,外卖让热饭热菜半小时送达;高铁缩短了远程旅途耗时,长期乘坐绿皮火车的场景大幅度削减;预制菜、各类休闲零食供应极大丰富,火腿肠独有的快捷性优势化为乌有。
其次是健康认识团体觉悟,传统火腿肠高盐、高淀粉、多添加剂的特点,与当下健康饮食理念相悖。中年集体自动削减加工肉制品摄入,年青一代对旧式淀粉肠天然冲突,品类用户圈层不断老化,新增年青客群缺乏。
缺少时代,它是添补供应缺口的最优解;温饱时期,它是性价比优先的国民挑选;而当健康、新鲜、多元成为消费主旋律,它的离场便成了必定。
,球友会官网


